Según Counterpoint Research, se prevé que las envíos globales de paneles de pantalla OLED para teléfonos, se reduzcan a 829 millones de unidades en 2026, frente a 894 millones en 2025, debido a las limitaciones del suministro de memoria y al aumento de los costos de producción, que pesan sobre la demanda y la fabricación de smartphones.
La disminución proyectada de 65 millones de unidades menos, se produce a medida que la industria de las pantallas se enfrenta a una creciente presión debido a los mayores costos de los componentes y las interrupciones en el suministro, con los fabricantes también enfrentándose a una demanda más débil en los segmentos clave de los smartphones.
En su Informe de Envío y Tecnología de Pantallas de Smartphones Avanzadas para el tercer trimestre de 2026, la empresa de investigación señaló que, en general, los envíos de paneles OLED seguirían por debajo de su nivel de 2025 durante los próximos tres años, alcanzando una estimada cifra de 858 millones de unidades para 2028.
Esto representa una disminución de la tasa de crecimiento anual compuesta de aproximadamente el 1,4 por ciento entre 2025 y 2028, lo que sugiere que el mercado podría tener dificultades para recuperar sus niveles de envíos anteriores a pesar de una recuperación gradual desde 2026.

Se espera que la recesión afecte de manera diferente a las tecnologías OLED, con paneles tradicionales, soportando la mayor presión y se prevé que las envíos de paneles de smartphones disminuyan un 24 por ciento interanual en 2026, mientras que se espera que los paneles OLED flexibles (plegables) registren una contracción menor del 3 por ciento.
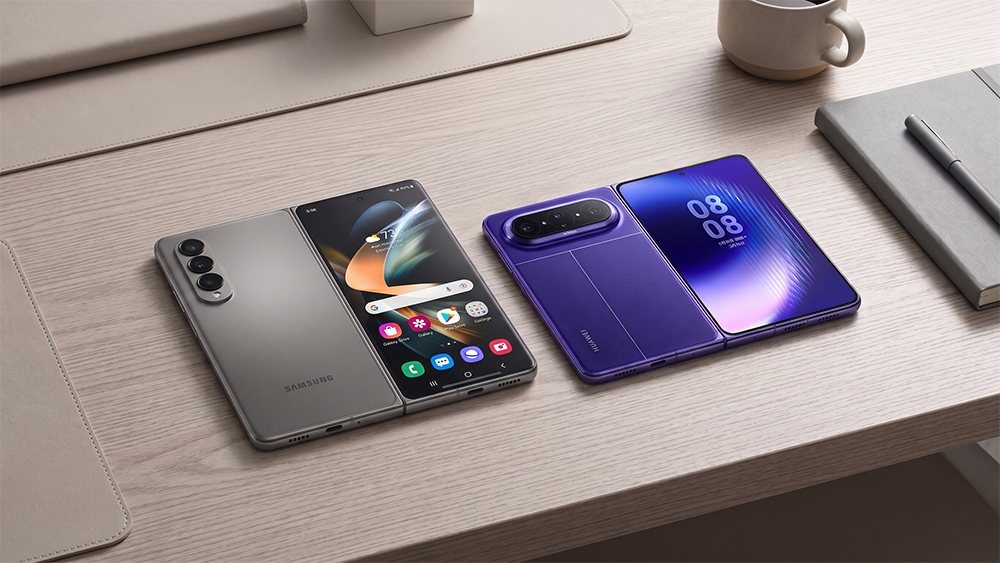
Sin embargo, se prevé que los paneles OLED plegables y enrollables crezcan más del 23 por ciento durante el año a medida que los fabricantes de smartphones amplían sus carteras de dispositivos premium e introducen nuevos diseños de pantallas.
La debilidad en los envíos también se espera que afecte a los ingresos de la industria. Por el contrario, las previsiones indican que los ingresos globales de los paneles de smartphones OLED disminuirán en más del 5 por ciento en 2026, lo que refleja una menor cantidad de envíos y una presión de precios en todos los principales segmentos de mercado.

Pese al panorama, se espera que Samsung Display mantenga su liderazgo en el mercado de paneles de smartphones OLED en 2026, mientras que LG Display y BOE de China se proyectan para fortalecer sus posiciones mediante un aumento de los negocios con Apple y otros fabricantes de smartphones.
También se espera que la competencia entre los fabricantes de paneles chinos siga siendo intensa a medida que los proveedores buscan asegurar una mayor cuota de un mercado que experimenta un crecimiento más lento.
Mientras tanto, los fabricantes se están volviendo cada vez más hacia las mejoras en la tecnología de pantalla para diferenciar sus productos y reducir el consumo de energía.
Counterpoint espera que la tecnología de óxido policristalino de baja temperatura (LTPO) represente más del 50 por ciento de los envíos de paneles de smartphones OLED flexibles en 2026, lo que refleja su creciente adopción en dispositivos insignia de gama alta y en juegos.
 0
 0
 44