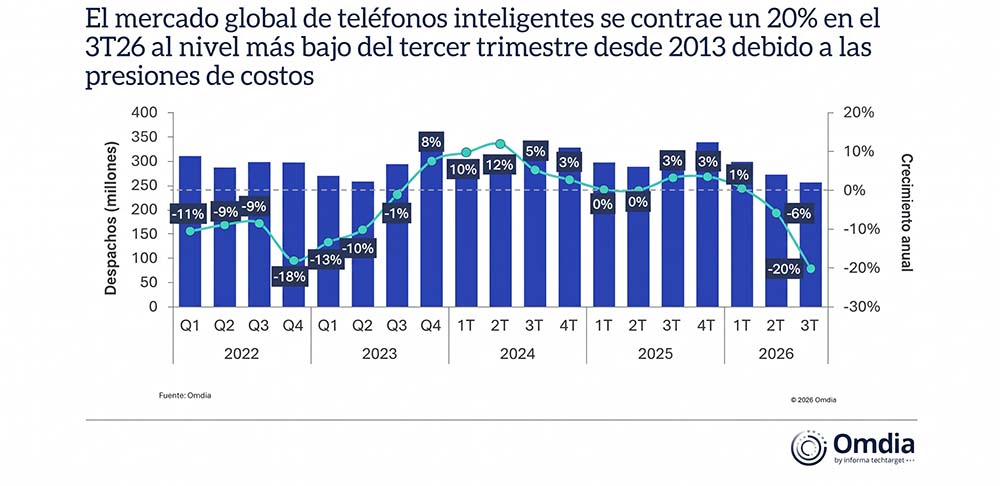
Mario Romero.- Tras el drástico descenso en los despachos de teléfonos registrado en China, la crisis del sector tecnológico ha escalado a nivel global, y un nuevo reporte preliminar de la consultora Omdia ha encendido las alarmas al confirmar que los despachos mundiales de teléfonos inteligentes se desplomaron un 20 % durante el tercer trimestre de 3Q26.
Datos del trimestre anterior, marcaron entonces solo una caída del 6 % , por lo cual, el incremento veloz de la contracción, asusta.
Lo más preocupante para la industria no es solo el porcentaje de la caída, sino el contexto:, pues los envíos retrocedieron de manera secuencial a pesar del lanzamiento de nuevos terminales insignia (flagships) y de las preparaciones habituales de los canales de distribución para la temporada festiva de fin de año.
Detrás de este frenazo se encuentra una presión asfixiante por el aumento constante en los costos de memoria y almacenamiento, lo que ha limado la flexibilidad de precios de los fabricantes y los ha obligado a recortar drásticamente los envíos de dispositivos de bajo margen.
APPLE Y SAMSUNG BLINDADOS
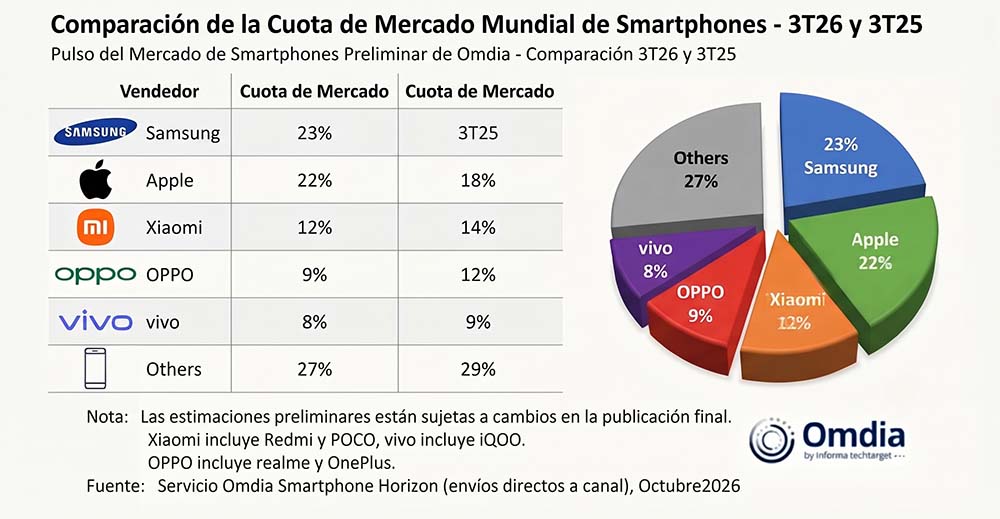
Esta contracción económica está reconfigurando por completo el mapa competitivo. Lejos de repartirse el golpe de manera equitativa, el mercado se ha polarizado severamente: Samsung y Apple acapararon de forma conjunta el 45 % de los despachos globales, lo que representa un repunte de aproximadamente 8 puntos porcentuales en comparación con el año anterior.
Samsung se mantuvo a la cabeza con un 23 % de cuota de mercado. A pesar de registrar una caída en sus envíos interanuales, la compañía supo amortiguar el golpe gracias a su amplio catálogo y su sólida presencia global, impulsada además por el lanzamiento en agosto de las series Galaxy Z Fold8 y Flip8, que fortalecieron su posicionamiento prémium.
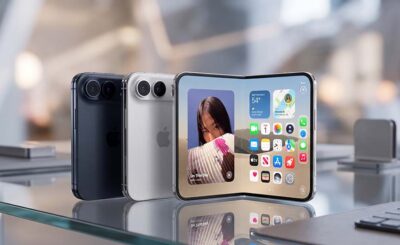
Apple ocupó el segundo lugar con un 22 % de cuota, demostrando una resiliencia notable. El sostenido interés por la familia iPhone 17 y la llegada en septiembre de los iPhone 18 Pro y Pro Max sostuvieron su impulso comercial. Cabe destacar la irrupción del iPhone Duo, la apuesta de la firma en el segmento de los teléfonos plegables, con la que busca capturar una nueva demanda. No obstante, Omdia advierte que aunque la inteligencia artificial (Apple Intelligence) aún no es un motor de compra masivo, podría convertirse en el diferenciador clave a largo plazo.
En el resto del podio, Xiaomi retuvo la tercera posición con un 12 % de cuota, seguida por OPPO (incluyendo a realme y OnePlus) con un 9 %, y vivo cerrando el top cinco con un 8 %.
Los analistas de Omdia advierten que el encarecimiento de los componentes está poniendo contra las cuerdas la rentabilidad de todos los segmentos, golpeando con especial crudeza a las categorías más sensibles al precio.
«Los proveedores que compiten principalmente por la asequibilidad enfrentan un acto de equilibrio cada vez más difícil entre proteger su rentabilidad sin sacrificar el volumen de despachos» Lucas Zhong, analista sénior de Omdia
De cara al cuarto trimestre, las perspectivas no son alentadoras: las marcas deberán lidiar con inventarios estrictos y buscar alianzas con operadoras de telecomunicaciones, ya que los descuentos masivos y las promociones estacionales por sí solos no bastarán para contrarrestar la asfixia en la cadena de suministro.
FACTORES DE LA CRISIS
El incremento en los costos de memoria (DRAM) y almacenamiento (NAND Flash) representa uno de los factores disruptivos más severos que ha enfrentado la cadena de suministro de la industria de teléfonos inteligentes en los últimos años.
Lejos de ser una simple fluctuación de precios, la actual crisis de componentes ha desencadenado un efecto dominó que altera profundamente la estructura de costos, la planificación industrial y las estrategias comerciales de los fabricantes.
La crisis de memoria ha transformado la cadena de suministro de los teléfonos móviles en un escenario de supervivencia donde el volumen de unidades despachadas deja de ser el indicador clave de éxito. La prioridad absoluta de los fabricantes ha pasado a ser la optimización del Valor Promedio de Venta (ASP) y la gestión quirúrgica de los inventarios, apostando por alianzas estratégicas con operadoras y financieras para facilitar la adquisición de dispositivos de mayor valor, mientras el mercado global madura bajo la sombra de la escasez de componentes.
 0
 0
 44