
Mario Romero.- La industria tecnológica global atraviesa un momento crítico. De acuerdo con el último informe de la consultora Omdia, los despachos mundiales de computadoras de escritorio, portátiles y estaciones de trabajo sufrieron una caída abrupta del21.2% durante el tercer trimestre de 2026, situándose en apenas $58.1 millones de unidades despachadas a nivel mundial.
Este desplome no solo evidencia los problemas estructurales de la cadena de suministro, sino que presagia un panorama sumamente complejo para el inicio del cuarto trimestre y, de manera crítica, para la campaña de ventas de Navidad, una época históricamente clave para el sector de consumo masivo.
Radiografía de la caída: PCs y portátiles a la baja
PCs, cayeron un 23.5 % , registrando 11.7$ millones de unidades despachadas.
Portátiles disminuyeron un 20.6 % , alcanzando los 46.4 millones de unidades.

Tras un primer semestre donde las compras adelantadas sostuvieron artificialmente el mercado, este descalabro responde a señales que la propia industria ya venía anticipando. «El impacto de los incrementos en los costos de los componentes en origen ya se ha trasladado por completo al precio final de mercado, y tanto los consumidores como los tomadores de decisiones de TI han respondido en consecuencia»
Ishan Dutt, director de investigación en Omdia
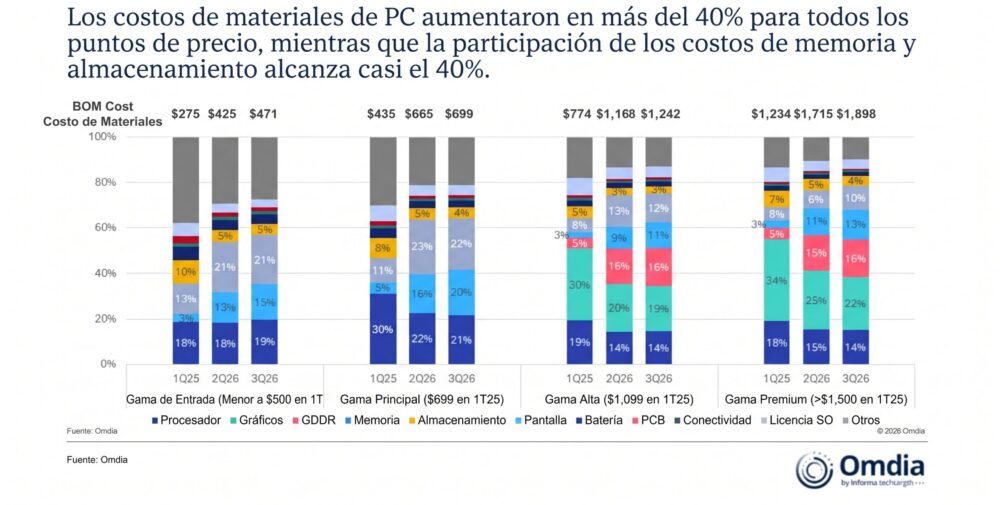
Detrás de la contracción de las ventas se encuentra una tormenta perfecta en la cadena de suministro. A los persistentes aumentos en los precios de las memorias y el almacenamiento se suman escaseces críticas de procesadores, tarjetas gráficas y diversos componentes de circuitos integrados (IC), complicando severamente la gestión logística de los fabricantes.

«Los costos de las memorias DRAM y las unidades SSD en una PC ha aumentado drásticamente, pasando de un nivel típico de alrededor del 15 % a casi el 40%, con incrementos de precios superiores a cuatro veces».
A pesar de que los principales fabricantes han incrementado los precios de venta al público en reiteradas ocasiones en los últimos trimestres, estas medidas aún no logran compensar el impacto inflacionario, anticipando que esta caída podría ser el inicio de un nuevo ciclo bajante prolongado.
Entrando de lleno en el último trimestre del año—período que comprende las compras de fin de año y las festividades navideñas—, las perspectivas no son alentadoras. Omdia pronostica que el mercado global de PCs se contraerá un 24 % en el 4 Q , con una perspectiva de caída adicional del 7% para el consolidado de todo el año 2027.
Para el consumidor de a pie, esto se traduce en estanterías con menor rotación, precios promedio de venta (ASPs) elevados de doble dígito y una menor disponibilidad de ofertas atractivas durante la Navidad.
Con los canales de distribución intentando deshacerse de inventarios acumulados y los fabricantes reduciendo su producción desde el tercer trimestre, las familias y los compradores corporativos se enfrentarán a gadgets y equipos informáticos notablemente más caros o con opciones de gama de entrada limitadas.
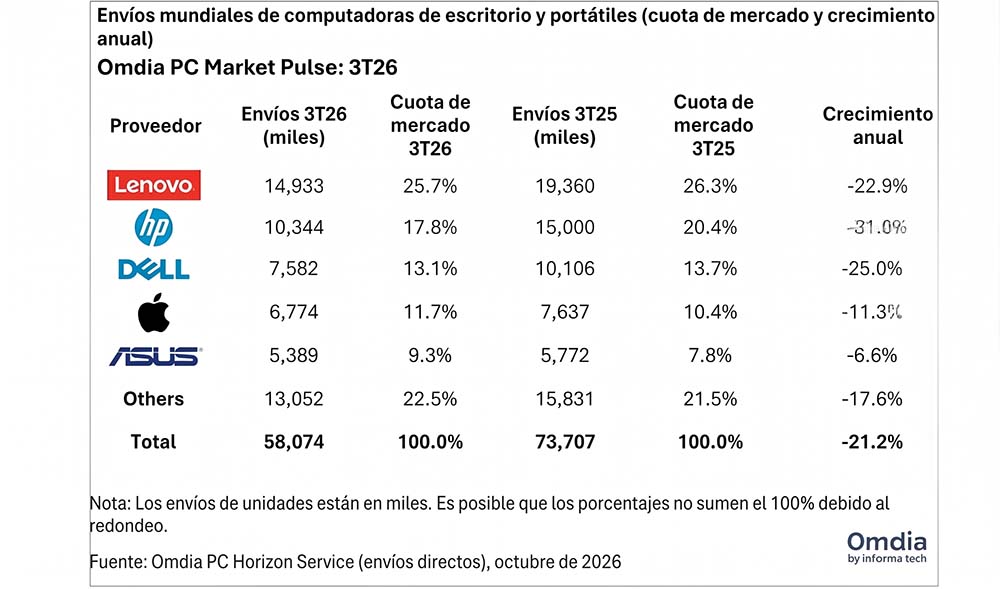
Lenovo: Se mantuvo en el primer puesto con $14.9 millones de unidades enviadas, conservando una cuota de mercado del 26 % .
HP: Registró la mayor caída interanual entre los líderes con un desplome del 31 % , ubicándose en el segundo lugar con $10.3 millones de unidades y una cuota del 18% (tres puntos porcentuales menos que el año previo).
Dell: Ocupó la tercera posición con $7.6 millones de unidades y el 13% del mercado.
Apple: Se posicionó cuarta con $6.8 millones de unidades, un descenso del 11%.
No obstante, fue la única que logró ganar más de un punto porcentual de participación de mercado, gracias a su posicionamiento premium, el cual protegió de mejor manera su base de clientes frente al impacto de los precios altos.
Asus: Cerró el top cinco con la menor caída entre los principales competidores, enviando 5.4 millones de unidades y mejorando su cuota de mercado al 9.3%.
La industria del PC enfrenta un cierre de año atípico. La combinación de componentes encarecidos, el debilitamiento del poder adquisitivo y la cautela de los canales de distribución auguran una Navidad donde el volumen de ventas cederá terreno ante la priorización de márgenes y precios elevados, marcando un punto de inflexión complejo para el sector de cara al 2027.
 0
 0
 44