Investigación TransMedia.- La industria del entretenimiento en streaming atraviesa un punto de inflexión, pues luego de la decisión de Netflix de recortar cerca del 6% de su plantilla y sacudir a su cúpula de ejecutivos creativos, un ajuste drástico que recuerda a los giros de guion de una película de Quentin Tarantino.
Toda esta escena, refleja la presión que vive el sector para calmar a los inversores en un contexto de menor crecimiento y escasez temporal de éxitos masivos y los resultados financieros presentados el pasado 20 de octubre confirmaron las turbulencias de la compañía.
Aunque reportó un crecimiento de los ingresos del 11.8% en el trimestre cerrado en septiembre, las previsiones para el último trimestre del año apuntan a una desaceleración hasta el 11.5% (muy por debajo del 17.6% registrado en el mismo periodo del año anterior).
Esta desaceleración y las perspectivas cautelosas provocaron caídas en sus acciones, cuyo valor de mercado se ha visto duramente castigado.
Quiénes lideran la batalla?
El mercado global de video bajo demanda (SVOD y AVOD) está dominado por un puñado de gigantes que compiten no solo por las cuotas de pantalla, sino por la rentabilidad y la diversificación de ingresos mediante la publicidad y los eventos en vivo.
Netflix
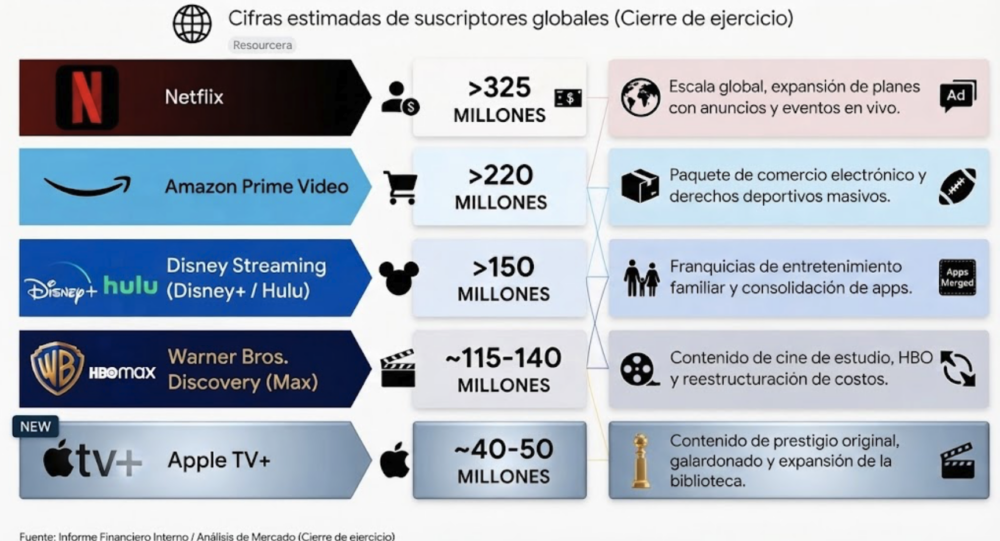
Continúa liderando la industria en escala de pago, consolidada en más de 325 millones de suscriptores globales y un plan con publicidad que supera los 250 millones de espectadores activos mensuales. No obstante, enfrenta la fatiga del mercado en regiones maduras como Norteamérica.
Amazon Prime Video
Empata técnicamente con Netflix en cuota de mercado en EE. UU. (ambos con un 22% de preferencia), apalancado en su membresía comercial global (más de 220 millones de usuarios) y fuertes inversiones en deportes en vivo (como la NFL y la NBA).
The Walt Disney Company (Disney+ / Hulu)
Representa el principal bloque de entretenimiento familiar e IP de franquicias (Marvel, Star Wars, Pixar), con un crecimiento impulsado por subidas de tarifas y la consolidación de sus plataformas en conjunto con Hulu.
Warner Bros. Discovery (Max)
Busca su espacio en el segmento de prestigio y contenidos de estudio, apuntando a consolidar más de 140-150 millones de suscriptores globales.
YouTube (Google)
Aunque no compite estrictamente bajo el modelo SVOD tradicional, se ha convertido en el gigante de las pantallas de televisión en el hogar, superando en cuota de tiempo de visualización a la mayoría de los servicios de streaming tradicionales.

Riesgos clave para las plataformas de streaming
La fatiga por suscripción y la tasa de cancelación (churn): Con una media de abandono mensual que ronda el 5.5% y hogares saturados de aplicaciones, retener al usuario se ha vuelto más costoso que adquirirlo.
La desaceleración del crecimiento orgánico: Los mercados principales (como Estados Unidos y Europa Occidental) están cerca de la saturación, lo que obliga a depender de mercados emergentes o de la monetización de cuentas compartidas.
Presión en los márgenes por el costo de producción
Los presupuestos de contenidos superan los US$20.000 millones anuales en el caso de los líderes, exigiendo un retorno financiero inmediato que choca con las altas tasas de inflación en Hollywood.
La transición publicitaria (AVOD)
Aunque los niveles con anuncios son la vía de crecimiento más rápida, la competencia por el dólar publicitario en televisión conectada (CTV) es feroz frente a competidores nativos digitales como YouTube y los canales FAST gratuitos.
**SVOD y AVOD son modelos de monetización para plataformas de video bajo demanda (VOD, por sus siglas en inglés) que determinan cómo pagan los usuarios por ver el contenido
Fuentes : Informes financieros trimestrales y cartas a accionistas de Netflix (Datos de ingresos interanuales, márgenes operativos y previsiones de cierre de año).
Estudios de mercado y proyecciones de Statista / Precedence Research sobre la evolución del mercado global de OTT (Over-The-Top) y tamaño del sector SVOD.
Reportes de audiencia y cuota de pantalla de Nielsen y VAB («Rising Tides» sobre visualización en pantallas de televisión y consumo de streaming con publicidad).
PwC (Global Entertainment & Media Outlook) para las métricas globales de ingresos en la industria del entretenimiento y medios.
 0
 0
 44