La relación entre Nvidia y los gigantes de la nube (conocidos como hyperscalers como Amazon, Google, Meta y Microsoft) solía ser simple, pues Nvidia diseñaba y suministraba los chips, y las nubes construían los centros de datos.
Sin embargo, ambas partes se preparan para un futuro donde dependerán menos la una de la otra, marcando un punto de inflexión en la industria tecnológica global.
El gran giro financiero de Wall Street
Un síntoma claro de esta separación ocurrió el pasado 10 de agosto, cuando Nvidia anunció una alianza con seis de los mayores inversores de Wall Street —incluyendo a BlackRock y Goldman Sachs— para movilizar más de 500.000 millones de dólares destinados a infraestructura de inteligencia artificial (IA).
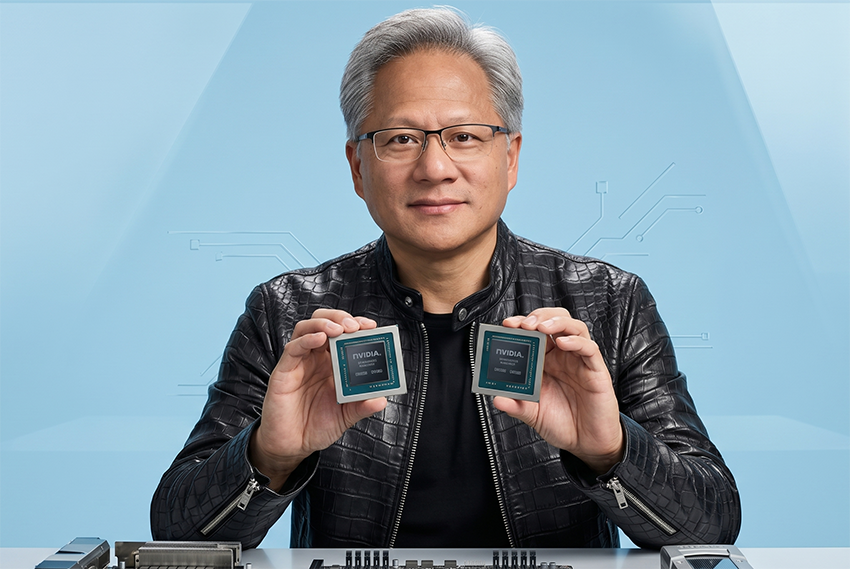
El objetivo es facilitar financiación a menor coste para laboratorios de IA más pequeños y empresas que no poseen el músculo financiero de Google o Microsoft. Nvidia utiliza la propia capacidad de cómputo (compute) como garantía colateral. Para mitigar los riesgos de obsolescencia de los procesadores (con una vida útil de entre cuatro y cinco años) y una posible caída en la demanda, Nvidia respalda hasta una cuarta parte del coste de los proyectos mediante un mecanismo financiero innovador.
La ofensiva del silicio personalizado
Este despliegue financiero responde a una realidad ineludible: los clientes principales de Nvidia se están alejando. Gigantes como Amazon sitúan los ingresos anualizados de su negocio de chips personalizados en 25.000 millones de dólares, lo que, según su máximo ejecutivo Andy Jassy, los consolida entre los tres mayores negocios de chips para centros de datos del mundo. Google, Microsoft, Meta, Anthropic y OpenAI también desarrollan o planean desarrollar su propio silicio.
Las razones económicas son contundentes. Según estimaciones de la firma de corretaje Bernstein, en un servidor con chips Nvidia H100 (valorados en 25.000 dólares cada uno), los procesadores representan tres cuartas partes del coste total. En contraste, el silicio personalizado cuesta entre una quinta y una tercera parte, ofreciendo mayor eficiencia por dólar en tareas específicas.
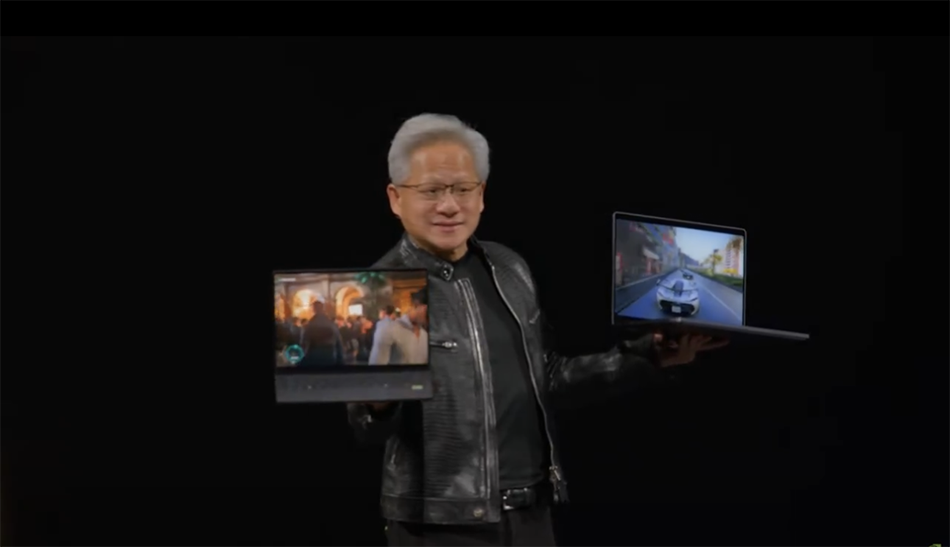
No obstante, Jensen Huang, consejero delegado de Nvidia, defiende que la mayor ventaja del silicio personalizado —la especialización— es también su debilidad, al estar diseñado para cargas de trabajo conocidas y no para nuevas tareas. Frente a ello, las unidades de procesamiento gráfico (GPU) de Nvidia destacan por su versatilidad ante la expansión de la IA hacia la robótica, vehículos autónomos y aplicaciones industriales.
Proyecciones y horizontes de mercado
Las proyecciones de Bloomberg Intelligence estiman que los envíos globales de chips de IA pasarán de unos 15 millones de unidades este año a 28 millones en 2030, donde el silicio personalizado acaparará un 49% del total frente al 40% de Nvidia. Aunque Nvidia probablemente mantendrá su dominio en ingresos, la competencia presionará sus márgenes de beneficio.
A esto se suma la dificultad de seguir el ritmo de innovación de Nvidia, que ahora lanza chips revolucionarios cada año, mientras que la firma de análisis de Bank of America, a través de Vivek Arya, advierte sobre las limitaciones de capacidad en fabricantes externos como TSMC.
Para diversificar su mercado, Nvidia apunta hacia Gobiernos que buscan construir infraestructura nacional de IA y empresas de «neoclústeres». Mientras las líneas entre financiador, proveedor, cliente y competidor se difuminan en la carrera por el poder de cómputo, Nvidia continúa suministrando la mayor parte del mercado global.
 0
 0
 44