Mario Romero.- El mercado global de paneles para teléfonos inteligentes plegables experimentó una contracción del 13% durante el primer semestre de 2026, según detalla el último informe Quarterly Foldable Display Shipment and Technology Report de Counterpoint Research.
Sin embargo, este descenso general oculta una profunda transformación estructural en la industria: mientras los dispositivos de tipo concha (clamshell) sufrieron un desplome masivo, los paneles plegables internos (in-fold) o de formato extendido (tipo libro) continuaron expandiéndose con fuerza.
“Los envíos del segundo trimestre de 2026 aumentaron un 85% de forma secuencial gracias a que Samsung incrementó drásticamente la adquisición de paneles para sus nuevos lanzamientos plegables. No obstante, los envíos se mantuvieron un 16% por debajo del segundo trimestre de 2025, lo que demuestra que la recuperación aún no es generalizada”.
Enze Qi, analista sénior de Counterpoint Research
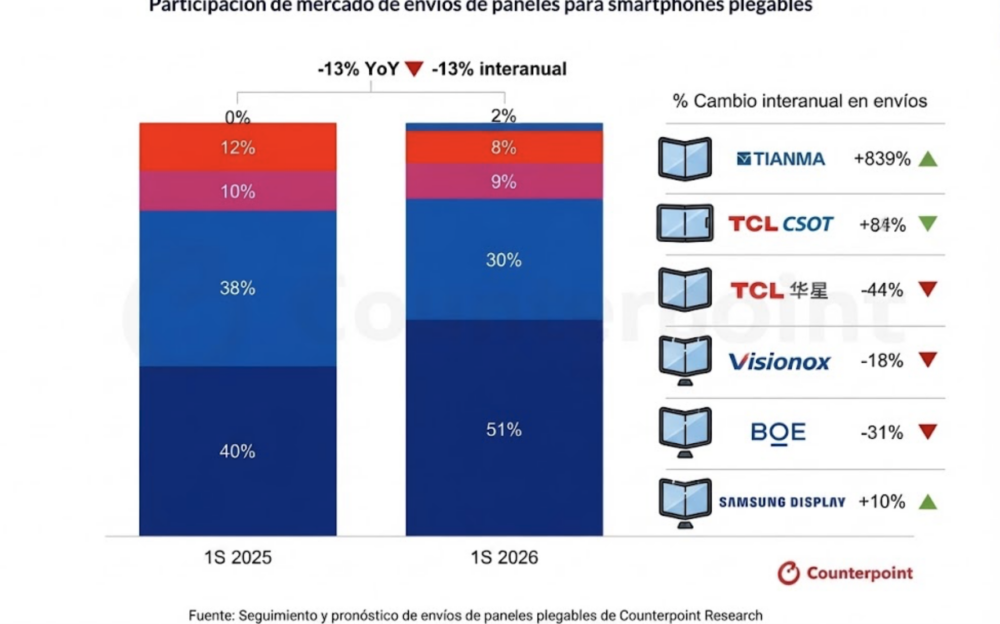
La Polarización del Mercado: El Desplome del Clamshell vs. El Dominio del Formato Extendido (In-Fold)
Pantallas In-Fold (Formato Extendido / Tipo Libro)
Crecieron un 35% en la primera mitad del 2026, elevando su participación de mercado del 50% al 78%. Hacia el final del segundo trimestre, estos paneles ya acaparaban cerca del 80% de los envíos totales.
Pantallas Clamshell
Cayeron un 62%, reduciendo su cuota de mercado en 27 puntos porcentuales hasta situarse en un magro 21%.
Esta tendencia confirma que la preferencia de los consumidores y fabricantes se inclina firmemente hacia los dispositivos de formato extendido (wide / book-type), que ofrecen mayor versatilidad de pantalla y productividad.
En el terreno de la proveeduría de pantallas, Samsung Display Corporation (SDC) consolidó su liderazgo indiscutible durante el segundo trimestre de 2026, registrando un incremento del 6% interanual y elevando su cuota en 13.5 puntos porcentuales hasta alcanzar el 66% del mercado.
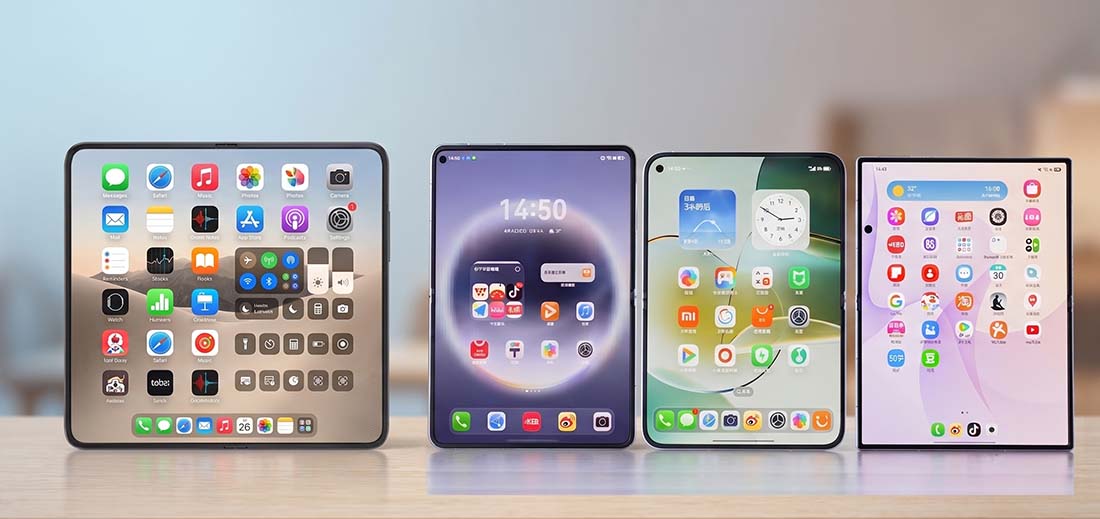
Por el contrario, su principal competidor, BOE, experimentó una contracción del 41% en sus envíos trimestrales, lo que redujo su cuota de mercado en aproximadamente 9 puntos porcentuales para ubicarse en el 22%.
En el acumulado del semestre, SDC creció un 10%, mientras que BOE retrocedió un 31%. La fluctuación de los envíos sigue estando estrechamente ligada a los calendarios de lanzamiento de los gigantes tecnológicos.
La Llegada de Apple
De cara al cierre del año, se proyecta que los envíos totales de paneles plegables crezcan un 23% en todo 2026 en comparación con 2025. El segundo semestre (H2) será el verdadero motor, con un salto esperado del 53% respecto a H1 y del 71% frente al segundo semestre de 2025, abarcando el 61% del volumen anual.
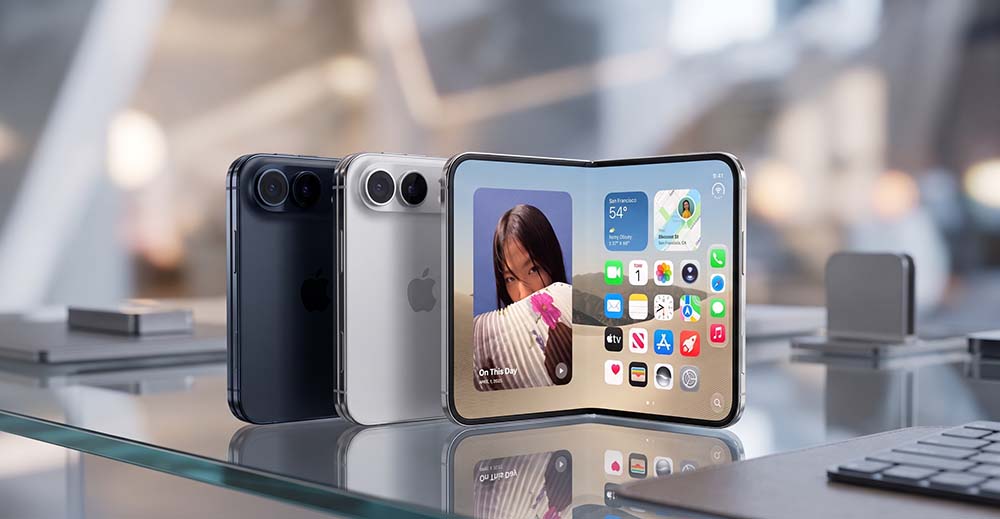
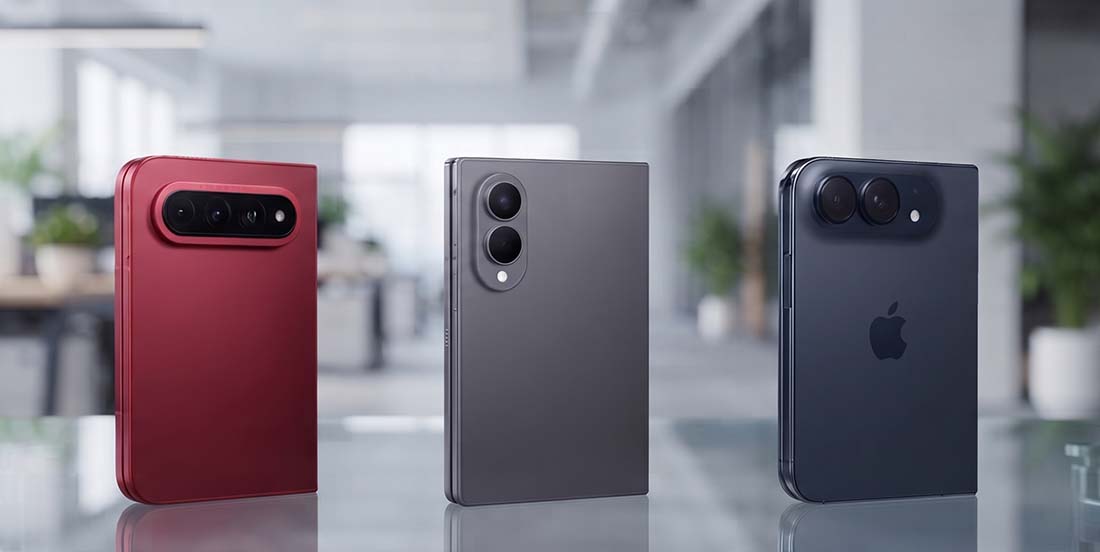
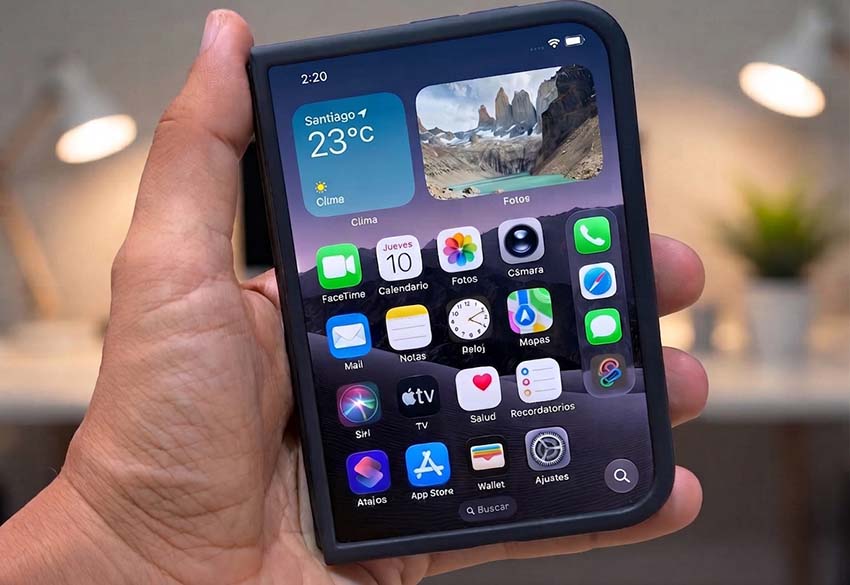
El factor más disruptivo en las previsiones es la incursión de Apple en el segmento de plegables, cuya participación se espera que represente el 27% del volumen anual, concentrada íntegramente en el segundo semestre.
Samsung mantendrá el primer puesto anual con un crecimiento del 8% y el 33% de cuota.
Huawei registrará una leve baja del 6%, reteniendo el 25% del mercado.
Juntas, Apple, Samsung y Huawei concentrarán el 86% de los envíos globales.
Proyección a Largo Plazo (2030)
Entre 2026 y 2030, Counterpoint Research pronostica un crecimiento acumulado del 74% en los envíos de paneles plegables. En el plano competitivo a 2030, se proyecta que Apple lidere con un incremento del 167% desde su base inicial, alcanzando el 42% de cuota de mercado, seguida por Samsung (24%) y Huawei (15%).
Fuentes . Counterpoint Research – Quarterly Foldable Display Shipment and Technology Reporty Foldable Panel Shipment Tracker & Forecast.
 0
 0
 44