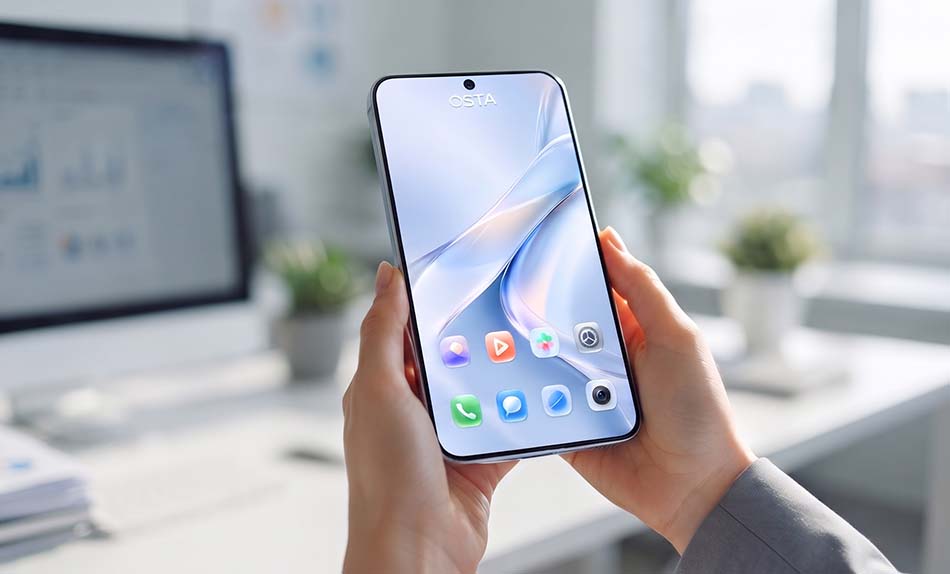
Mario Romero.- Como hemos informado de manera exclusiva, Huawei ha inscrito formalmente la marca global OSTA y lejos de tratarse de un simple trámite burocrático, los reportes de medios especializados apuntan a que esta nueva submarca no solo abarcará teléfonos inteligentes de gama alta y media, sino también tablets, portátiles, chips de circuitos integrados y dispositivos vestibles (wearables).
Los primeros estandartes de esta familia —los filtrados OSTA O1 y OSTA O1 Pro— prometen romper esquemas con factores de forma singulares, como pantallas anchas de inspiración panorámica, configuraciones de hasta 1 TB de almacenamiento, procesadores Kirin de novena generación y el ecosistema HarmonyOS.
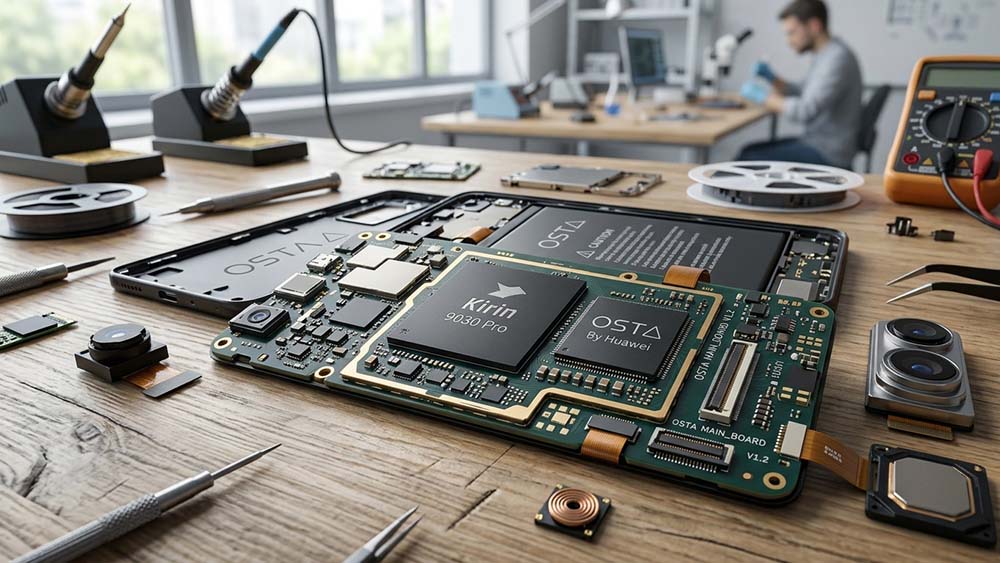
Sin embargo, tras el asombro inicial por este despliegue, la noticia ha desatado un intenso debate en foros,redes sociales y círculos de análisis periodístico. Entre la disyuntiva de si se trata de una estrategia maestra de diversificación o de un movimiento desesperado, surge una pregunta incómoda pero inevitable.
Será OSTA un acierto táctico o el mayor error histórico de Huawei en su ruta comercial?
Para entender el fenómeno OSTA hay que mirar la compleja posición de Huawei en los últimos años, pues las restricciones internacionales cortaron el acceso de la compañía a componentes y tecnologías occidentales clave, obligándola a replegarse y hacerse fuerte en su mercado doméstico (China), donde el nacionalismo de consumo y su ecosistema patrio la han mantenido a flote.
Expertos en mercadotecnia sugieren que OSTA es una jugada profundamente planeada. Durante la era dorada de Huawei, su antigua submarca Honor funcionó como un caballo de Troya sumamente exitoso para capturar al público joven y dominar el comercio electrónico (e-commerce) sin erosionar el prestigio «de lujo» de la marca principal.
Al independizar Honor en 2020 para salvarla del bloqueo estadounidense, Huawei dejó un vacío táctico en su estructura comercial. OSTA nacería, bajo esta perspectiva, para replicar esa fórmula: acaparar cuota de mercado en canales digitales y competir agresivamente contra rivales locales como Xiaomi o los sub-ecosistemas de BBK Electronics.
Por otro lado, analistas críticos señalan que la saturación de las líneas principales de Huawei (como las series Mate y Pura) y la fatiga de los consumidores frente a precios cada vez más elevados han forzado a la matriz a buscar atajos.
Crear una etiqueta paralela le permite reciclar inventarios de I+D, reutilizar la misma arquitectura de chips Kirin y esquivar parte de la resistencia que el nombre «Huawei» aún genera en ciertos nichos corporativos o internacionales.
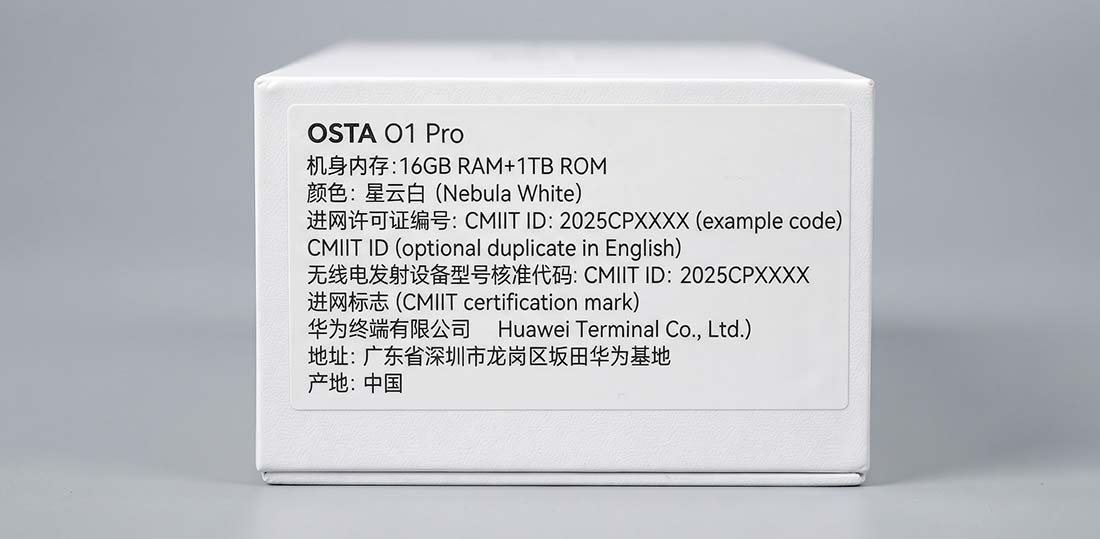
Uno de los flancos más cuestionados por la comunidad de usuarios y medios especializados es la paradoja conceptual de OSTA: las filtraciones de empaques y registros apuntan a que los dispositivos son fabricados directamente por Huawei Terminal Co., Ltd., operando bajo los mismos procesadores Kirin y el sistema operativo HarmonyOS.
En la práctica, los críticos denuncian que OSTA no es más que un Huawei camuflado; un ejercicio de «maquillaje corporativo» donde se cambia el rótulo exterior pero se mantiene exactamente la misma infraestructura tecnológica.
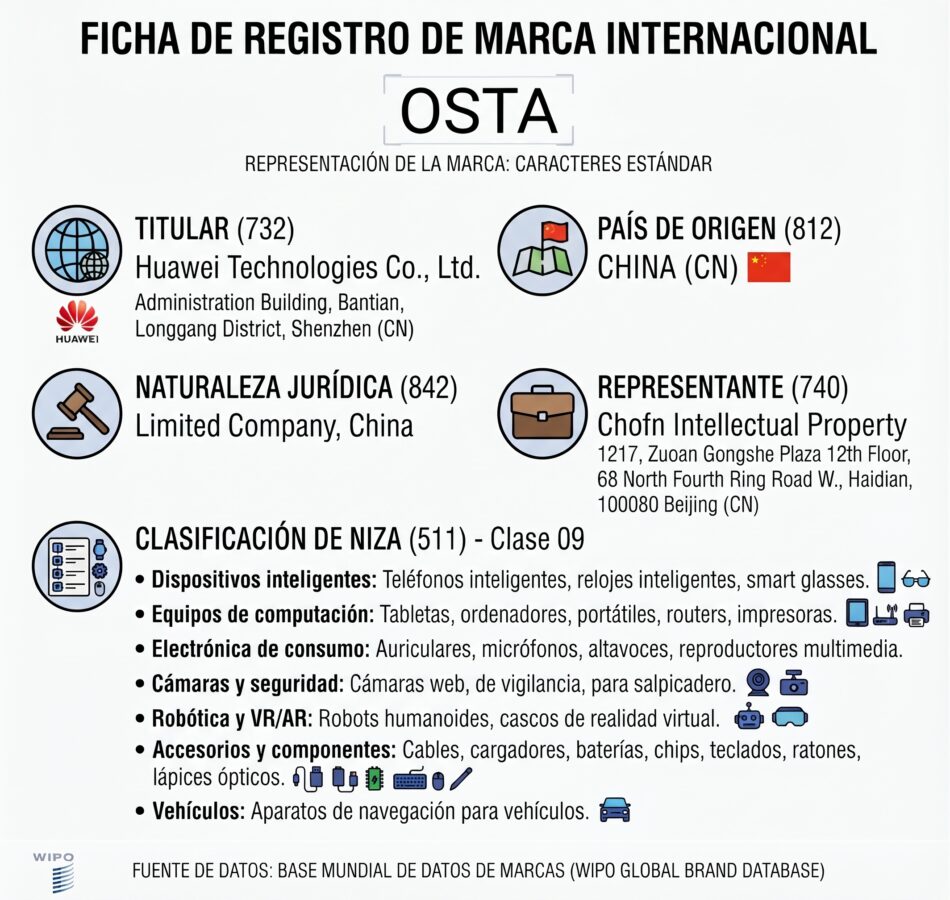
La marca OSTA ya ha sido registrada a nivel global, lo que indica que Huawei contempla su exportación.
No obstante, aquí radica el gran dilema. Si un teléfono OSTA llega a Occidente portando los mismos desafíos estructurales que un Huawei convencional —la ausencia de los Servicios de Google (GMS) de forma nativa y una interfaz basada enteramente en HarmonyOS—, el cambio de nombre pierde efectividad. El consumidor occidental promedio difícilmente comprará un terminal bajo un nombre desconocido si este no resuelve los escollos de compatibilidad de software que ya lastran a la marca matriz.
Además, un sector considerable de la opinión especializada coincide en calificar a «OSTA» como un nombre poco afortunado fonética y estéticamente, carente de la pegada comercial que en su día tuvo Honor.
Durante los últimos años, analistas de cabecera en medios tecnológicos han argumentado que la gran asignatura pendiente de Huawei no era inventar nuevas submarcas secundarias para marear al consumidor, sino concentrar todos sus recursos de marketing, capital político y presión comercial en normalizar la presencia de sus buques insignia originales (las series Mate y Pura) en Occidente.
Si OSTA se limita a ofrecer «lo mismo de Huawei pero con otro rótulo», la firma china podría estar compitiendo contra sí misma, confundiendo a sus distribuidores y desorientando a los usuarios tradicionales que buscaban la mística y el prestigio de la firma de Shenzhen.
Para muchos, crear OSTA es una admisión implícita de que la marca «Huawei» quedó tóxica o comercialmente limitada de forma permanente fuera de Asia para el público generalista de telefonía móvil.
En lugar de sanar el tronco principal en los mercados internacionales, la estrategia parecería un intento de entrar por la ventana con una llave distinta, subestimando la inteligencia del consumidor global, que rápidamente identificará lazos, componentes (Kirin) y software (HarmonyOS).
El tiempo dirá si OSTA se convierte en el revulsivo que Huawei necesita para dominar nichos de diseño vanguardista y exprimir su cadena de suministro, o si pasará a los libros de historia como un costoso ejercicio de confusión de marketing.
Al ser una submarca directamente dependiente de la infraestructura, el hardware (procesadores Kirin) y el software de Huawei (HarmonyOS), OSTA nace bajo las mismas restricciones geopolíticas que pesan sobre la compañía matriz.
Esto significa que los dispositivos OSTA no saldrán de fábrica con los Servicios de Google (GMS) preinstalados ni con acceso directo y certificado a Google Play Store, pero a través de herramientas alojadas en la propia AppGallery como microG (para emular los servicios de Google a nivel de sistema) y contenedores como GBox, los usuarios pueden iniciar sesión con sus cuentas de Google, descargar aplicaciones de la Play Store y utilizar servicios como YouTube o Google Maps con relativa fluidez.
En definitiva, OSTA no tendrá a Google de forma nativa, pero heredará los mismos métodos y soluciones de bypass que el ecosistema de Huawei ha venido puliendo para sobrevivir en los mercados internacionales.
 0
 0
 44