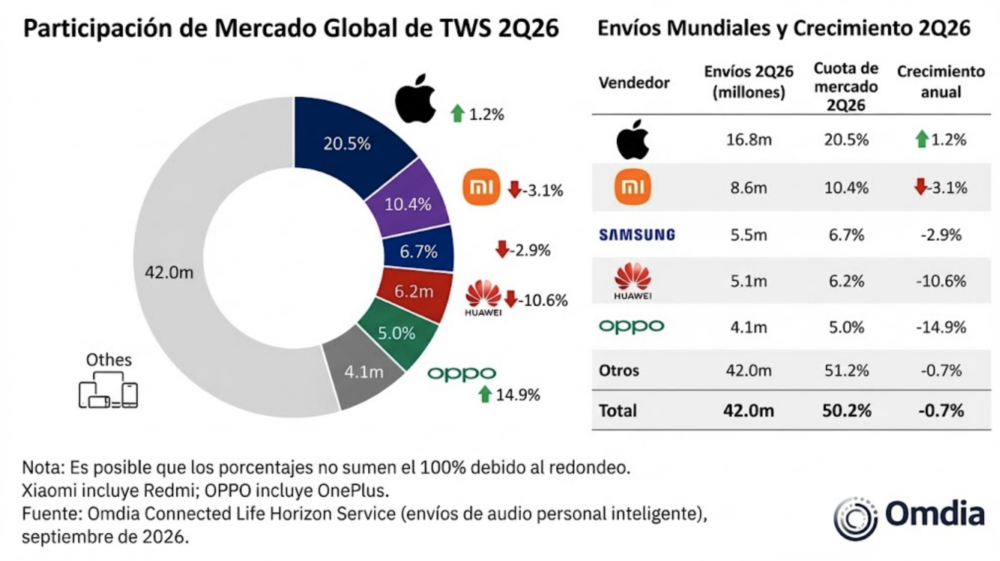
Mario Romero.- El mercado global de los auriculares stereo verdaderamente inalámbricos (TWS, por sus siglas en inglés) ha encendido las alarmas, pues de acuerdo con el último informe de la consultora Omdia, los envíos mundiales de dispositivos TWS cayeron un 0,7 % durante el segundo trimestre de 2026, situándose en 82,1 millones de unidades.
Esta cifra marca la primera contracción que sufre el sector desde el segundo trimestre de 2023, evidenciando un freno generalizado en la demanda de reemplazo tras el agotamiento de los estímulos al consumo electrónico en China, el mercado más grande del mundo, donde las ventas se desplomaron un 9,5 %, además de caídas en plazas clave como Estados Unidos e India.

Sin embargo, detrás de este aparente estancamiento se esconde una profunda transformación tecnológica y de consumo: una divergencia radical entre el formato convencional y la nueva generación de dispositivos abiertos (OWS).
Diferencias clave entre OWS y TWS convencionales
Mientras que el segmento convencional de TWS —que engloba a los diseños intraauditivos (in-ear) y semi-intraauditivos— registró una caída del 2 % en el segundo trimestre, los auriculares de stereo inalámbrico abierto (OWS – Open Wireless Stereo en ingles) experimentaron un crecimiento explosivo del 12 %, alcanzando los 11,1 millones de unidades vendidas.
Con este desempeño, la cuota de mercado de los OWS trepó hasta el 13,5 %, en comparación con el 12 % registrado el año anterior.
La principal diferencia radica en su arquitectura física y propuesta de valor.
TWS convencionales
Diseñados para introducirse parcial o totalmente en el canal auditivo, priorizan el aislamiento acústico mediante la cancelación activa de ruido (ANC). No obstante, su uso prolongado puede generar fatiga auditiva o aislar al usuario de su entorno.
OWS (Open Wireless Stereo)
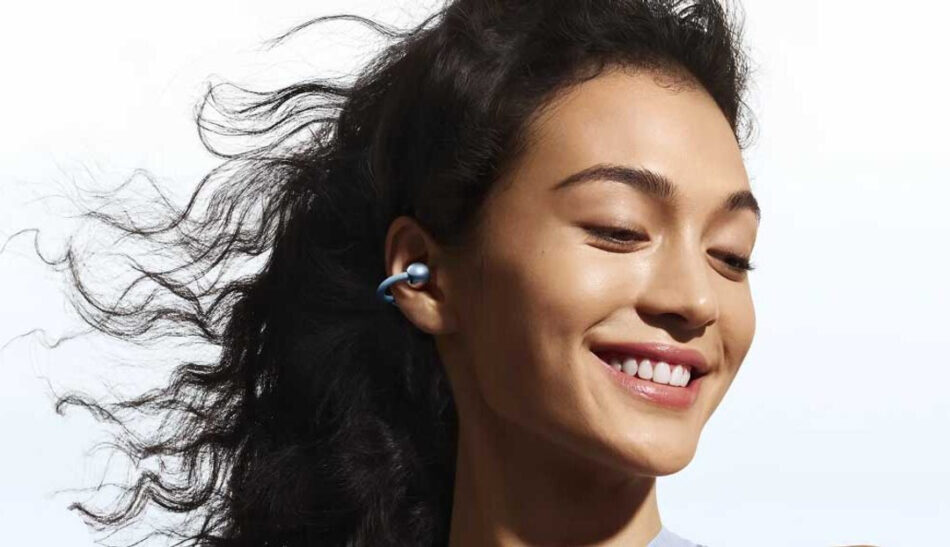
Se apoyan externamente o se enganchan a la oreja sin obstruir el canal auditivo. Esto permite al usuario mantener la percepción de su entorno, combinando la funcionalidad del audio personal con la comodidad a largo plazo y la versatilidad de un accesorio de moda.
El auge de los formatos abiertos y la irrupción de la Inteligencia Artificial
Dentro de la categoría OWS, el crecimiento se ha concentrado en dos formatos principales impulsados por el diseño y el estilo de vida.
Diseños con clip (Clip-on)
Representaron el 61 % de los envíos totales en el segundo trimestre. Su atractivo radica en que funcionan simultáneamente como dispositivos de audio y accesorios de moda.
Modelos con gancho para la oreja (Ear-hook)
Acapararon el 39 % de los envíos, destacando por su sujeción segura y su preferencia entre los consumidores que practican deportes y actividades al aire libre.

Asimismo, la competencia se ha democratizado a través de los precios. El segmento de entrada (por debajo de los 50 dólares) se disparó un 323 % gracias a marcas como Sanag, Baseus y QCY, mientras que el rango de US$100 a US$199 creció un 253 %, impulsado por firmas establecidas como Huawei, Shokz y OPPO.
En paralelo, la innovación ha encontrado un nuevo campo de batalla en la Inteligencia Artificial. Según Jason Low, director de investigación en Omdia, los fabricantes están integrando procesadores neuronales (NPUs) en los auriculares y aplicaciones de asistencia basadas en grandes modelos de lenguaje (LLMs), orientando la tecnología hacia la resolución de tareas cotidianas y la optimización de la experiencia del usuario.
De cara al próximo año y al horizonte de 2030 —periodo en el cual Omdia proyecta que los envíos anuales de OWS treparán de 43,9 millones a 90,5 millones de unidades (representando casi uno de cada cinco auriculares vendidos)—, el sector enfrenta riesgos y desafíos críticos.

Saturación y presión en márgenes
La baja barrera de entrada en la categoría OWS podría saturar el mercado de alternativas de baja calidad, diluyendo la diferenciación de las marcas consolidadas y el consumo se ha visto distorsionado por compras anticipadas y estímulos gubernamentales que ya muestran señales de agotamiento, lo que podría deprimir las ventas orgánicas en los próximos trimestres.
La integración de funciones inteligentes complejas sin comprometer la autonomía de la batería, el confort y la calidad de llamada sigue siendo un desafío técnico mayúsculo para los fabricantes.
Fuentes : Claire Qin, analista de investigación en Omdia- Jason Low, director de investigación en Omdia.
Datos de mercado y proyecciones: Omdia (informe del segundo trimestre de 2026).
 0
 0
 44